Distribución y Concentración del Alquiler en España
Visualización de flujos del mercado de alquiler en España por tipo de arrendador (particulares de 1 a 5+ viviendas, empresas y parque público) frente a las viviendas de uso turístico (VUT).
¿Por qué el alquiler turístico no es la causa real de los precios del alquiler?
- El propietario la disfruta en vacaciones y fines de semana; la alquila semanas sueltas para costear el IBI y mantenimiento.
- Si se prohíbe el alquiler turístico, la cerrará o venderá: no puede cederla a la LAU por 5 a 7 años al requerirla para su familia.
- Gran parte son chalets con piscina, villas rústicas o estudios concebidos para escapadas.
- La demanda residencial familiar busca pisos de 2-3 dormitorios en cascos urbanos con transporte, colegios y empleo.
- El >70% de las VUT están en costas e islas.
- No soluciona el problema de falta de vivienda en los núcleos de población donde vive la población trabajadora.
Oferta real no transferible: Las ~330.000 VUT suponen ~10% del parque nacional alquilado. Tras aplicar los filtros de uso propio, tipología vacacional y ubicación fuera de polos de empleo, la bolsa que podría pasar al alquiler habitual es residual e irrelevante para solucionar la escasez.
Ladrillo vs. Gente: El Desajuste entre Obra Nueva y Población
Evolución histórica de las viviendas visadas de obra nueva frente al crecimiento demográfico: la crisis de precios responde a una brecha matemática estructural entre construcción e incremento poblacional.
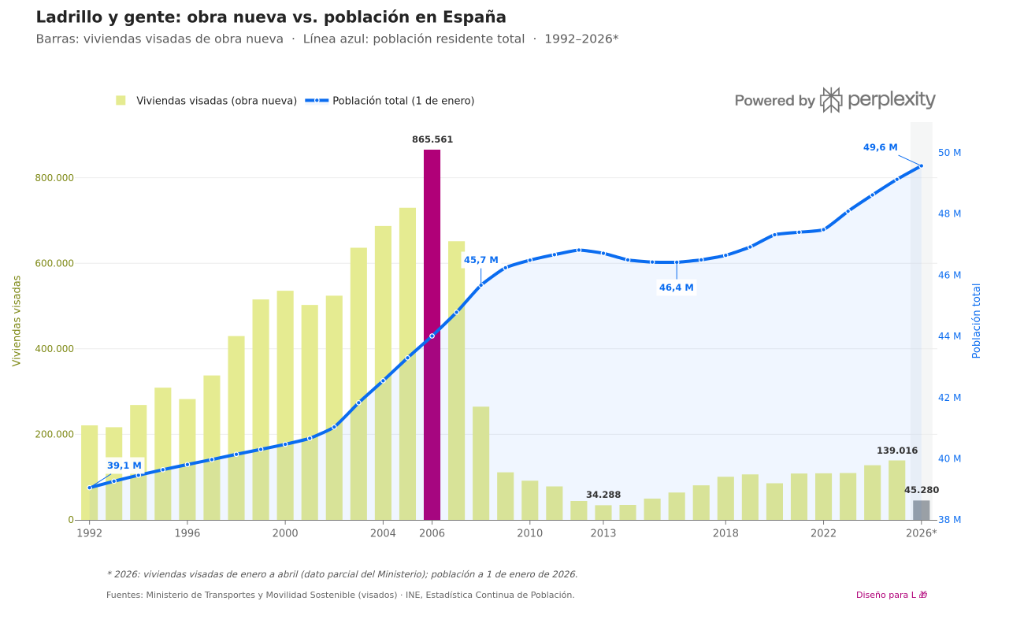
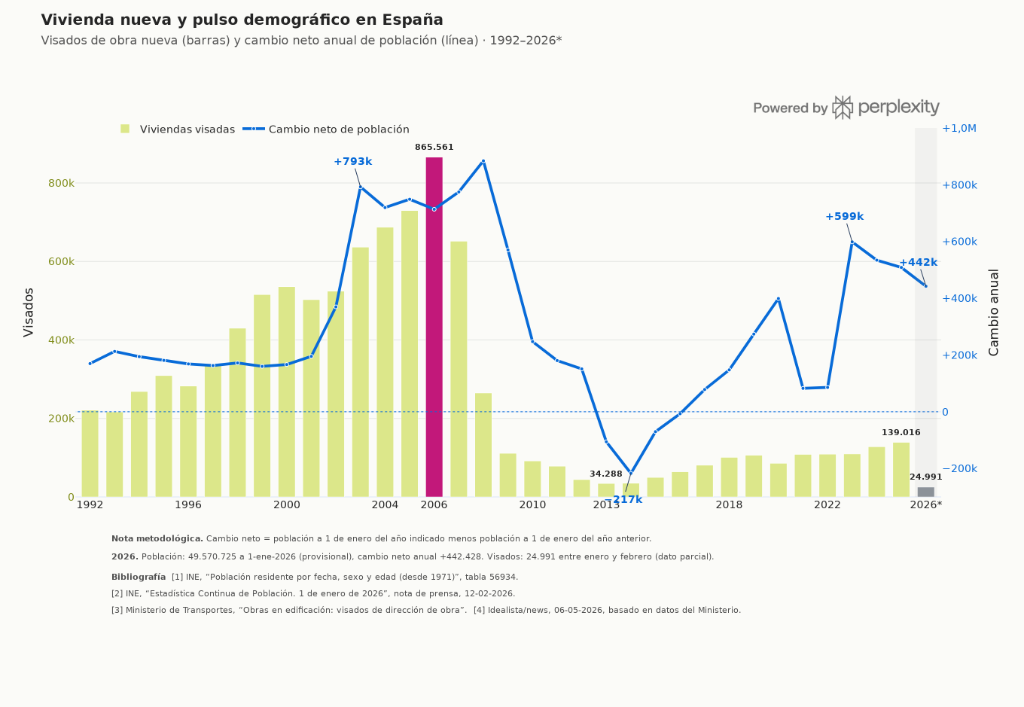
En pleno auge de la burbuja (2006) se visaban 865.561 viviendas al año para absorber un incremento de ~740.000 personas. Hoy, con la población creciendo en +442.000 a +600.000 personas al año hasta alcanzar el récord de 49,57 millones de habitantes, el ritmo de visados está estancado en solo ~139.000 viviendas anuales.
Actualmente se construye apenas 1 vivienda por cada 3,5 a 4 nuevos residentes. Cuando la demanda demográfica se dispara a este ritmo y la producción de vivienda permanece en mínimos históricos de poscrisis, el precio del metro cuadrado sube por pura asfixia de oferta, independientemente de las VUT o las casas vacías en zonas rurales.
¿Por qué las "viviendas vacías" no solucionan la crisis del alquiler?
Análisis según el tamaño de municipio y densidad de población: el 45% del parque vacío se ubica en aldeas y pueblos rurales sin demanda laboral, mientras que en las grandes capitales la vacancia es mínima.
- El 45,0% de las vacías (1,73M) están en municipios de <10k hab. y aldeas con solo el 20,3% de la población (Ourense 28,9%, Lugo 23,6%).
- En Madrid y Barcelona capital la vacancia es residual (~3,6%-4,5%). Un piso vacío en una aldea rural no resuelve la vivienda de quien trabaja en Madrid.
- Construcciones anteriores a 1950 sin aislamiento ni cédula de habitabilidad, o en semiruina.
- Reformarlas cuesta 60.000€-100.000€ (más del valor del inmueble en el pueblo) o están bloqueadas en herencias con múltiples herederos sin acuerdo.
- Todo mercado inmobiliario exige un 5% a 8% de vacancia estructural para el recambio natural entre inquilinos, obras y firmas notariales.
- Tener un 3,6% en capitales certifica un colapso por escasez de oferta, no retención especulativa, lo que evidencia un mercado al límite de su capacidad técnica y una aguda escasez de oferta.
Desglose Cuantitativo y Metodología
Datos compilados de las operaciones estadísticas oficiales más recientes del Ministerio de Derechos Sociales, Consumo y Agenda 2030 (estudio con el CSIC sobre multiarrendadores, 2026), Instituto Nacional de Estadística (INE, Censo y Medición Experimental de Viviendas de Uso Turístico), y el Observatorio de Vivienda y Suelo (MIVAU).
| Segmento de Arrendador | Viviendas Estimadas | % Mercado Habitual | % Subtotal Particulares | Fuente Oficial de Referencia |
|---|---|---|---|---|
| Particulares (1 viv. en alquiler) | 1.313.200 | 39,20% | 47,20% | Ministerio de Consumo / CSIC (2026) & AEAT IRPF |
| Particulares (2 viv. en alquiler) | 519.250 | 15,50% | 18,65% | Panel de Hogares AEAT / Catastro residencial |
| Particulares (3 viv. en alquiler) | 254.600 | 7,60% | 9,14% | Panel de Hogares AEAT / CSIC |
| Particulares (4 viv. en alquiler) | 134.000 | 4,00% | 4,81% | Panel de Hogares AEAT / CSIC |
| Particulares (5 o + viv. en alquiler) | 412.150 | 12,30% | 14,79% | Grandes multipropietarios personas físicas |
| Subtotal Particulares en Alquiler | 2.633.200 | 78,60% | 100,00% | Mercado privado de personas físicas |
| Empresas jurídicas con alquileres | 398.800 | 11,90% | — | Banco de España / SOCIMIs / Fondos / Promotores |
| Parque público en alquiler | 318.000 | 9,50% | — | MIVAU Observatorio de Vivienda Social |
| TOTAL ALQUILER RESIDENCIAL HABITUAL | 3.350.000 | 100,00% | — | INE Censo / EPA Régimen Tenencia |
Fila Inferior: Viviendas en Alquiler Turístico Vacacional (VUT)
| Titularidad Turística | Viviendas Estimadas | % Mercado Turístico | Ratio vs Alquiler Habitual | Fuente Oficial de Referencia |
|---|---|---|---|---|
| Particulares con VUT (1-2 viv) | 224.240 | 68,00% | 6,69% | INE Estadística Experimental VUT / Registros CCAA |
| Empresas / Gestoras turísticas (3+ viv) | 105.524 | 32,00% | 3,15% | INE VUT / Portales de reservas y operadores |
| TOTAL VIVIENDAS ALQUILER TURÍSTICO (VUT) | 329.764 | 100,00% | 9,84% | INE Medición Experimental VUT (España) |
Distribución de Viviendas Vacías según Tamaño de Municipio (INE Censo 2021)
Clasificación según consumo de energía eléctrica analizado por contadores digitales para los 26,62 millones de viviendas del parque nacional español (Censo de Población y Viviendas 2021, INE).
| Estrato de Población Municipal | Vacías / 100 hab. | Viviendas Vacías | % Total Vacías España | % Población de España | Diagnóstico Demográfico |
|---|---|---|---|---|---|
| Menos de 1.000 habitantes | 38,3 | 548.738 | 14,30% | 3,10% | Aldeas rurales en despoblación extrema |
| De 1.000 a 10.000 habitantes | 14,5 | 1.178.059 | 30,70% | 17,20% | Pueblos pequeños sin tensión laboral |
| Subtotal < 10.000 habitantes | 17,9 | 1.726.797 | 45,00% | 20,30% | Concentran casi la mitad de las vacías de España |
| De 10.001 a 50.000 habitantes | 7,9 | 828.863 | 21,60% | 27,20% | Ciudades pequeñas y cabeceras comarcales |
| De 50.001 a 250.000 habitantes | 5,2 | 878.748 | 22,90% | 28,70% | Ciudades medianas y áreas metropolitanas |
| Más de 250.000 habitantes | 3,6 | 402.920 | 10,50% | 23,80% | Grandes capitales: vacancia inferior a fricción natural |
| TOTAL PARQUE DE VIVIENDAS VACÍAS (ESPAÑA) | 8,1 | 3.837.328 | 100,00% | 100,00% | 14,4% de las 26.623.708 viviendas totales |
Existe una distinción metodológica crucial en el debate público español: cuando se afirma que el 80–90% de los caseros son particulares con una sola vivienda, se está midiendo el número de personas físicas (propietarios). Sin embargo, cuando se mide el número de viviendas alquiladas puestas en el mercado, el informe del Ministerio de Consumo y el CSIC (2026) demuestra que el 60,8% del parque está controlado por multiarrendadores (2+ viviendas), personas jurídicas y entidades públicas, mientras que los particulares con una sola vivienda controlan el 39,2% del total.
Código Fuente para SankeyArt y SankeyMatic
Puedes copiar este texto plano y pegarlo directamente en SankeyArt.com o en SankeyMatic.
// ============================================================
// MERCADO DEL ALQUILER EN ESPAÑA (SankeyArt / SankeyMatic)
// Datos: Ministerio de Consumo / CSIC, INE y MIVAU (2024-2026)
// ============================================================

// BLOQUE 1: ALQUILER RESIDENCIAL HABITUAL (3.350.000 viv.)
Particulares (1 viv. en alquiler) [1313200] Viviendas Alquiler Habitual #10B981
Particulares (2 viv. en alquiler) [519250] Viviendas Alquiler Habitual #06B6D4
Particulares (3 viv. en alquiler) [254600] Viviendas Alquiler Habitual #38BDF8
Particulares (4 viv. en alquiler) [134000] Viviendas Alquiler Habitual #60A5FA
Particulares (5 o + viv. en alquiler) [412150] Viviendas Alquiler Habitual #6366F1
Empresas Jurídicas [398800] Viviendas Alquiler Habitual #A855F7
Parque Público de Alquiler [318000] Viviendas Alquiler Habitual #F59E0B

// BLOQUE 2 (FILA INFERIOR): ALQUILER TURÍSTICO VACACIONAL (329.764 viv.)
Particulares VUT (1-2 viv. en alquiler) [224240] Viviendas Alquiler Turístico (VUT) #FB7185
Empresas / Gestoras Turísticas [105524] Viviendas Alquiler Turístico (VUT) #F43F5E